Beiträge: Lastschrift und Rechnung
Beitragsarten, Fälligkeiten, ein Beitragslauf für das ganze Jahr. Wer ein Mandat erteilt hat, wird per SEPA-Lastschrift eingezogen; alle anderen bekommen eine Beitragsrechnung. Beide Wege sind gebaut, und beide führen auf dieselbe Forderung.
Vier Tätigkeitsbereiche, nicht ein Topf
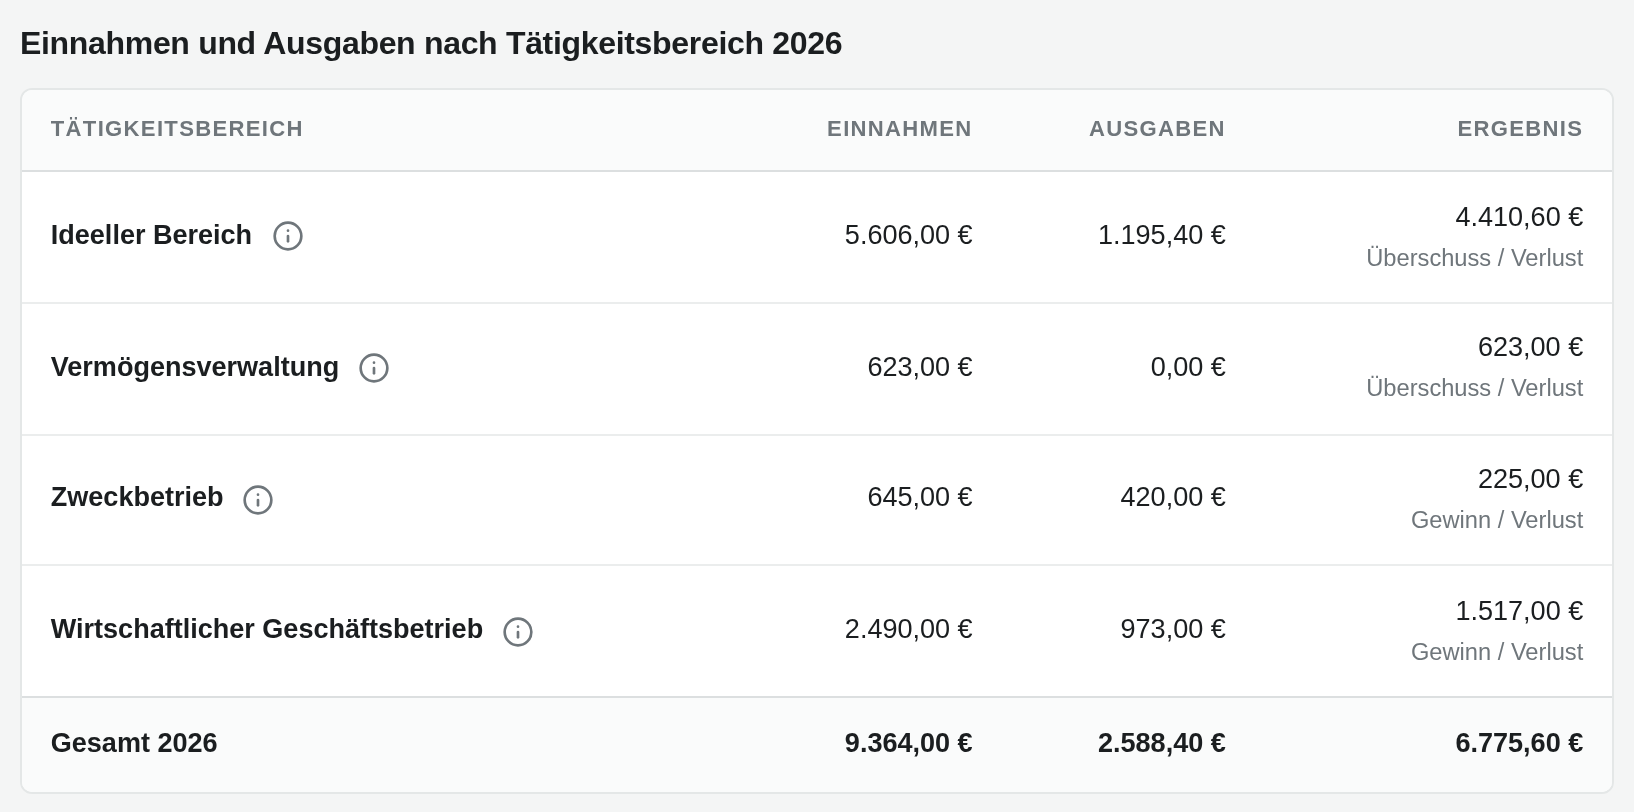
Ein gemeinnütziger Verein muss getrennt ausweisen: ideeller Bereich, Vermögensverwaltung, Zweckbetrieb, wirtschaftlicher Geschäftsbetrieb. Die Software fragt das an jeder Buchung – Sie müssen die Zuordnung nicht auswendig können.
Kassenbuch mit Belegen
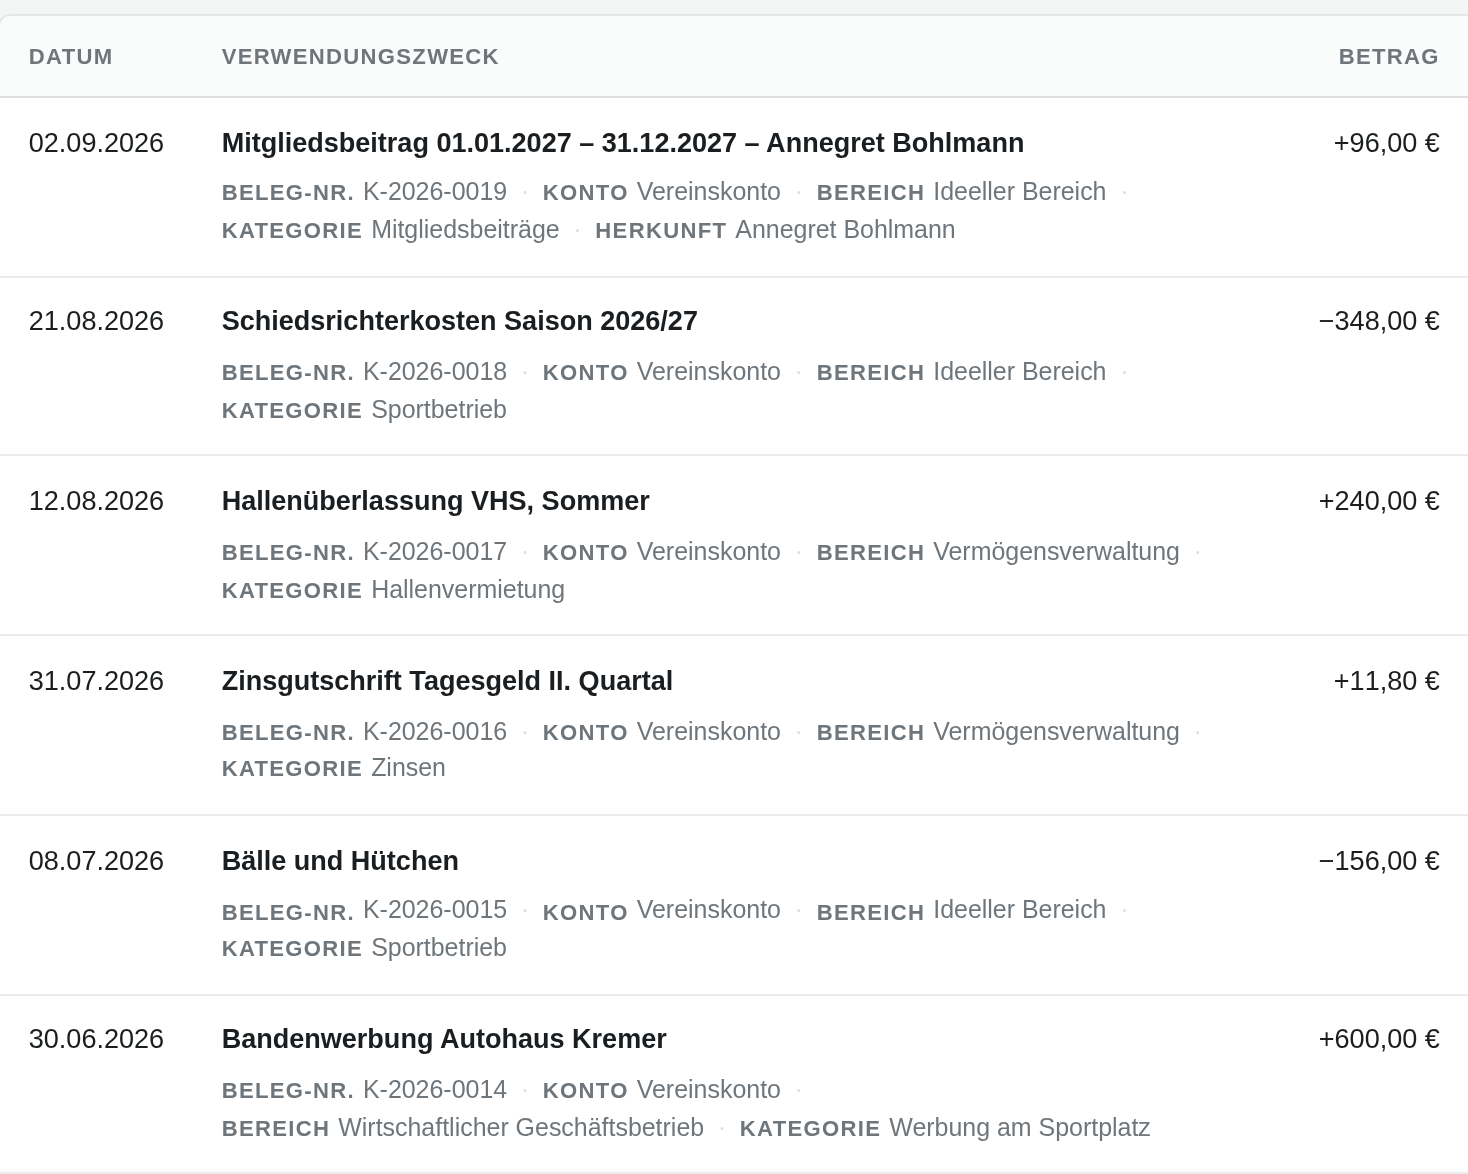
Jede Buchung hängt an ihrem Beleg. Fixierte Buchungen sind unveränderlich – eine Korrektur ist eine Gegenbuchung, kein stilles Überschreiben. Kontoauszüge lesen Sie als CSV, CAMT oder MT940 ein.
Jahresrechnung und Kassenbericht
Zwei Blätter für zwei Adressaten aus derselben Rechnung: die Jahresrechnung, die der Vorstand seiner Mitgliederversammlung schuldet, und der Kassenbericht, den ein kleiner Verein dem Finanzamt beilegt.
Das Päckchen fürs Finanzamt
Kassenbericht, Satzung, Bescheide und die festgestellten Protokolle Ihrer Mitgliederversammlungen – ein PDF, das Sie herunterladen und einreichen. Vorneweg ein Deckblatt, das auflistet, was enthalten ist und was fehlt. Fehlen Satzung oder Tätigkeitsbericht, entsteht gar kein Päckchen: ein unvollständiges Bündel macht dem Verein Arbeit, statt sie ihm abzunehmen. Und wenn der Freistellungsbescheid so alt wird, dass er keine Zuwendungsbestätigung mehr trägt, steht das vorher auf der Übersicht – mit der Vorschrift daneben.
Wenn die Kasse geprüft wird
Der Kassenprüfer bekommt einen eigenen Zugang, der nur lesen darf – kein geteiltes Passwort, keine Papierstapel per E-Mail. Zu jedem Ausdruck sagt die Software, ob er noch dem entspricht, was heute im System steht, und hebt die Zeilen hervor, die sich geändert haben. Wurde nach dem Druck storniert, steht das ganz oben und nicht irgendwo darunter.